Un dosar de daună nu se închide întotdeauna rapid, chiar dacă accidentul pare simplu și avariile sunt ușor de observat. Întârzierile apar frecvent la notificarea asigurătorului, verificarea documentelor, stabilirea vinovăției, evaluarea reparațiilor sau alegerea service-ului.
Diferențele dintre RCA și CASCO sunt importante, pentru că primul acoperă prejudiciile produse altor persoane, iar cel de-al doilea funcționează potrivit condițiilor din polița ta. Dacă știi unde se poate bloca procedura, reduci riscul unui refuz sau al unor drumuri inutile.
Primii pași după accident pot influența întregul dosar

În cazul unui accident cu pagube materiale, trebuie să stabilești mai întâi dacă situația poate fi rezolvată prin constatare amiabilă sau dacă este necesară prezentarea la poliție. Constatarea amiabilă se folosește atunci când sunt implicate două vehicule, există numai pagube materiale, ambii conducători sunt de acord asupra împrejurărilor și formularul este completat corect.
Dacă există victime, neînțelegeri serioase, mai multe vehicule ori suspiciuni privind consumul de alcool sau alte fapte grave, procedura nu mai este una simplă. Fotografiile făcute imediat după eveniment pot clarifica poziția vehiculelor, avariile și condițiile în care s-a produs impactul.
Păstrează formularul semnat, datele celuilalt șofer, polița RCA, permisul și certificatul de înmatriculare, apoi notifică asigurătorul indicat în procedură. La CASCO, notificarea se face conform canalului și termenului prevăzut în contract, iar ignorarea acestor condiții poate deveni un motiv de întârziere sau chiar de respingere.
Un prim blocaj apare când documentele se contrazic. O schiță care nu corespunde poziției loviturilor, o descriere vagă sau lipsa semnăturii poate determina asigurătorul să ceară explicații suplimentare. Nu încerca să repari mașina înainte de constatarea daunei, cu excepția măsurilor necesare pentru siguranță sau pentru limitarea pagubelor, și păstrează dovezile pentru orice intervenție urgentă.
Constatarea și evaluarea reparației sunt puncte sensibile
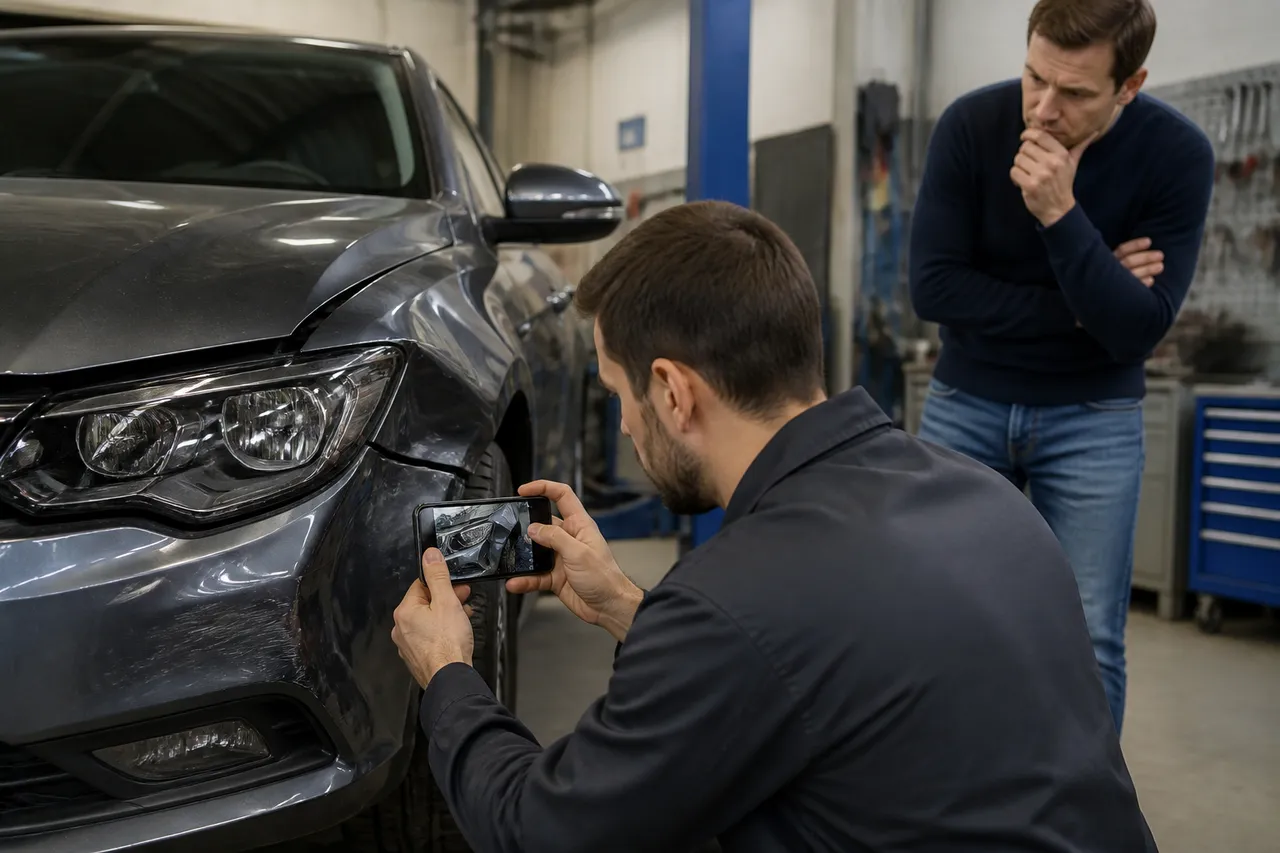
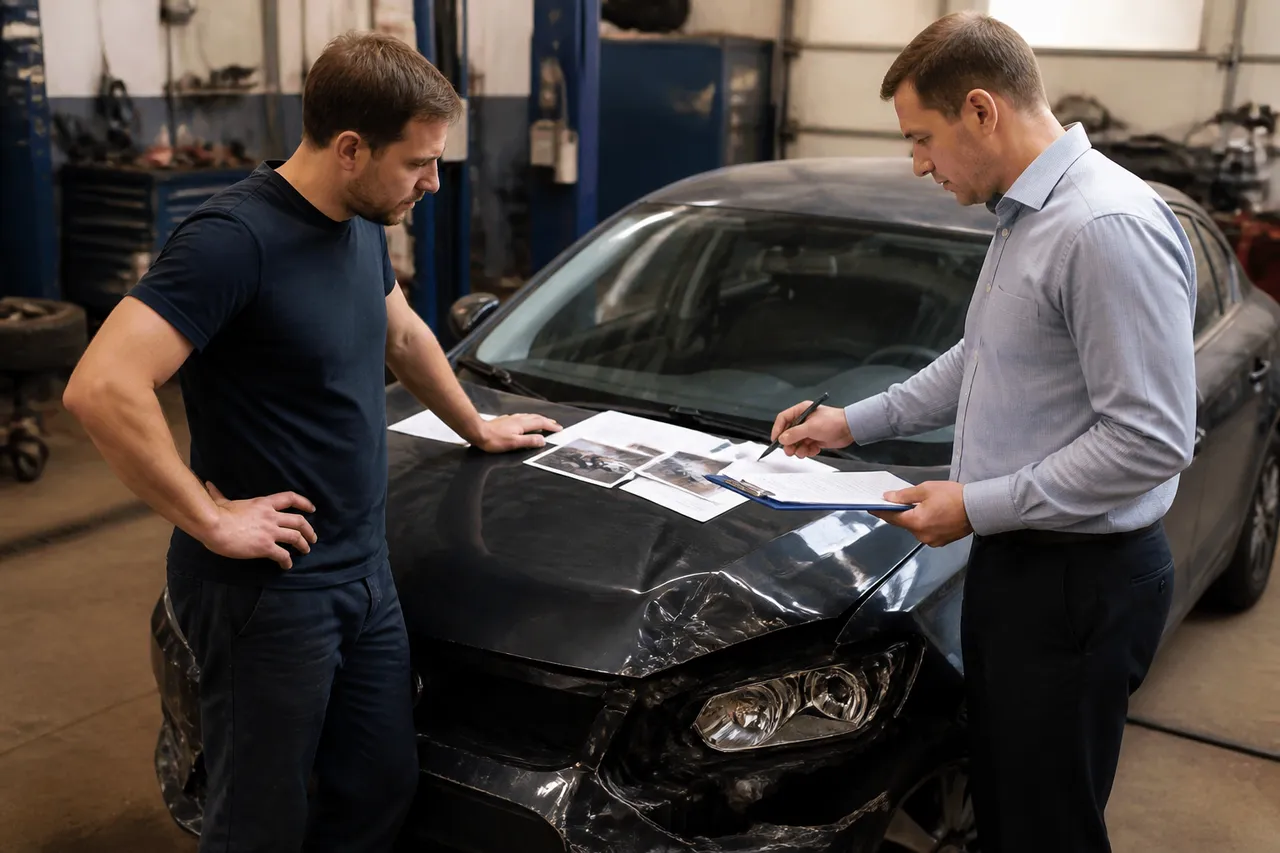
După notificare, asigurătorul deschide dosarul și stabilește modalitatea de constatare. În funcție de companie și de tipul daunei, verificarea poate avea loc într-un centru de daune, la service sau printr-o soluție de constatare la distanță. Inspectorul fotografiază vehiculul, notează piesele afectate și compară avariile cu descrierea accidentului. Dacă apar elemente care nu par legate de eveniment, acelea pot fi scoase din evaluare.
La demontarea mașinii pot fi descoperite avarii ascunse, cum ar fi suporturi deformate, elemente de prindere rupte sau componente afectate în spatele barei. Service-ul trebuie să le documenteze și să solicite completarea constatării, nu să le includă automat în reparație. Un blocaj frecvent apare când lucrările încep fără acordul necesar, iar asigurătorul susține ulterior că nu a putut verifica legătura dintre piesa deteriorată și accident.
Devizul poate deveni o altă sursă de dispută. Asigurătorul poate analiza tarifele de manoperă, piesele propuse, operațiunile de vopsire și necesitatea înlocuirii unei componente. La RCA, despăgubirea trebuie raportată la prejudiciul produs și la costul readucerii vehiculului în starea anterioară, în limitele aplicabile dosarului. La CASCO, contează franșiza, limita de despăgubire, condițiile privind piesele și eventualele restricții din contract.
Diferențele dintre procedura RCA și dosarul CASCO
Într-un dosar RCA, tu ceri despăgubiri de la asigurătorul persoanei vinovate. De aceea, stabilirea responsabilității este esențială, iar neînțelegerile privind dinamica accidentului pot întârzia soluționarea. Dacă formularul amiabil nu este clar sau celălalt conducător își schimbă declarația, compania poate cere documente suplimentare, declarații, fotografii ori acte emise de autorități.
Legea RCA stabilește pași și termene pentru instrumentarea cererii de despăgubire, inclusiv obligația asigurătorului de a analiza solicitarea și de a transmite o ofertă justificată sau un refuz motivat. Pentru o ofertă acceptată, plata urmează regulile aplicabile dosarului și documentelor depuse. Dacă primești o sumă pe care o consideri insuficientă, solicită explicația calculului și nu semna documente care sting toate pretențiile înainte să înțelegi exact efectele lor.
La CASCO, nu există o soluție identică pentru toate polițele. Contractul poate acoperi accidente, furt, vandalism, fenomene naturale sau alte riscuri, însă fiecare categorie are condiții și excluderi proprii. Refuzul poate apărea dacă evenimentul nu este acoperit, dacă există o franșiză, dacă șoferul nu îndeplinea condițiile poliței sau dacă sunt încălcate obligațiile de notificare și conservare a probelor.
Motive frecvente pentru întârzieri și refuzuri
Unele dosare se blochează din motive administrative, nu pentru că avaria ar fi dificilă. Lipsa unei copii lizibile după acte, neconcordanțele dintre proprietar și persoana care a condus mașina, datele greșite din formular sau transmiterea incompletă a facturilor pot obliga asigurătorul să reia verificările. Trimite documentele printr-un canal care generează dovada depunerii și păstrează numărul dosarului în toate comunicările.
Alte probleme țin de legătura dintre accident și pagubă. O piesă deja deteriorată, urmele incompatibile cu impactul declarat, avariile raportate la distanță mare de momentul evenimentului sau modificările făcute înainte de inspecție pot ridica suspiciuni. În astfel de situații, compania poate cere o expertiză ori o declarație suplimentară, iar soluționarea poate dura mai mult.
Cele mai întâlnite cauze de blocaj sunt:
- notificarea tardivă sau făcută pe un canal greșit;
- constatarea amiabilă completată incomplet ori contradictoriu;
- documente lipsă, fotografii neclare sau informații care nu se potrivesc;
- repararea vehiculului înainte de verificarea avariilor;
- includerea unor daune vechi în același dosar;
- neclarități privind vinovăția, proprietarul sau conducătorul auto;
- nerespectarea excluderilor și obligațiilor prevăzute în polița CASCO.
Ce faci când oferta este mică sau dosarul este respins
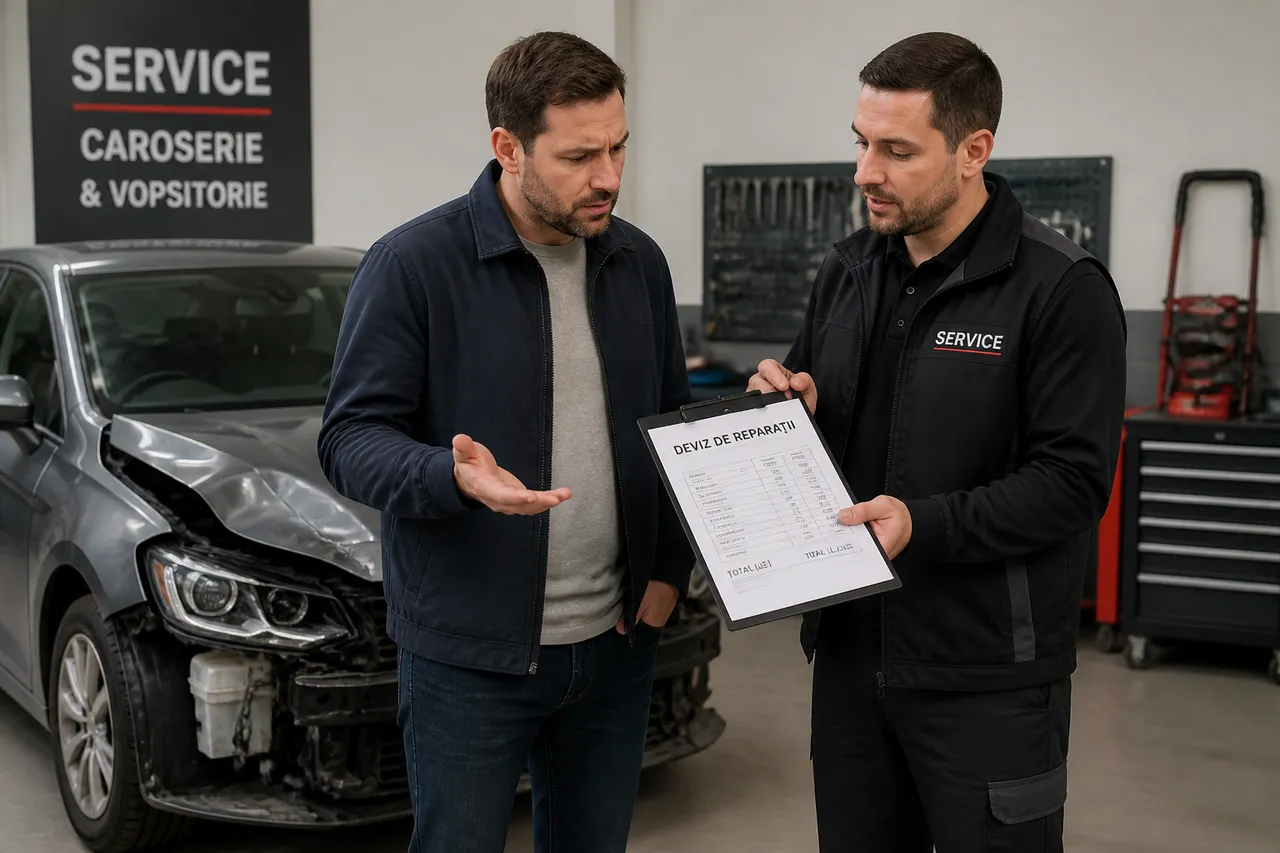
Dacă nu ești de acord cu evaluarea, cere în scris explicația pentru fiecare poziție contestată: piese, ore de manoperă, materiale, vopsire, depreciere sau costuri excluse. Compară documentul de constatare cu devizul service-ului și verifică dacă toate avariile constatate au fost incluse. Este util să ceri o reconstatare atunci când demontarea a scos la iveală daune ascunse.
Un refuz trebuie analizat prin prisma motivării concrete, nu doar a titlului folosit de asigurător. Verifică dacă motivul invocat apare în contractul CASCO sau dacă este susținut de documentele dosarului RCA. Răspunde în scris, atașează fotografii, acte și opinii tehnice relevante și solicită număr de înregistrare pentru reclamație.
Dacă problema nu se rezolvă, poți depune o petiție la Autoritatea de Supraveghere Financiară, poți apela la soluționarea alternativă a litigiilor, atunci când condițiile sunt îndeplinite, sau poți cere consultanță juridică. Pentru prejudicii importante ori dispute privind vinovăția, o evaluare tehnică independentă poate fi mai utilă decât schimbul repetat de mesaje cu asigurătorul.
Ține într-un singur dosar polița, formularul amiabil, fotografiile, procesul-verbal, devizul, facturile, e-mailurile și răspunsurile primite, deoarece cronologia poate conta la contestație. Nu accepta verbal o soluție neclară și cere ca orice modificare a evaluării sau orice refuz să fie transmis în scris, cu justificarea aferentă.
Fotografiază mașina înainte de deplasare, notifică rapid asigurătorul, nu începe reparația fără constatare și verifică fiecare document înainte de semnare. Un dosar ordonat, cu dovezi clare și solicitări trimise în scris, reduce cele mai multe întârzieri și îți oferă o bază solidă dacă despăgubirea trebuie contestată.