Prețul unei polițe RCA nu este stabilit printr-o regulă unică aplicată tuturor șoferilor. Valoarea finală rezultă din combinarea profilului de risc, a caracteristicilor mașinii, a zonei în care este înmatriculată și a politicii comerciale a asigurătorului. De aceea, două persoane care conduc modele apropiate și nu au provocat accidente pot primi oferte foarte diferite. Înțelegerea mecanismului din spatele scumpirilor vă ajută să interpretați corect tarifele și să evitați comparațiile înșelătoare.
De unde pornește calculul unei polițe RCA
Tariful de referință RCA este punctul de orientare folosit pentru a descrie costul considerat normal pentru anumite categorii de risc. El este calculat pe baza datelor statistice din piața asigurărilor și este publicat de Autoritatea de Supraveghere Financiară. Important este că această valoare nu reprezintă un preț fix și nu obligă fiecare companie să emită polița la aceeași sumă.
În construirea tarifului de referință intră frecvența accidentelor, valoarea medie a daunelor și evoluția dosarelor care nu au fost încă raportate sau soluționate. Se adaugă costurile anticipate pentru daune mari, tendințele de creștere a despăgubirilor, cheltuielile de funcționare și marja de siguranță necesară asigurătorului. Formula este una actuarială, nu o simplă medie a ofertelor afișate în piață.
La nivel individual, asigurătorul poate ajusta oferta în funcție de propriile date, de strategia sa comercială și de modul în care își distribuie riscurile în portofoliu. Astfel, tariful de referință vă oferă un reper util, dar nu poate fi folosit ca promisiune privind prețul pe care îl veți plăti efectiv.
De ce cresc prețurile RCA chiar fără accidente noi
O poliță RCA acoperă răspunderea pentru pagubele produse altor persoane atunci când sunteți vinovați de un accident. Costul ei este influențat, prin urmare, nu doar de numărul accidentelor, ci și de valoarea despăgubirilor plătite. Dacă reparațiile devin mai scumpe, piesele costă mai mult sau dosarele cu vătămări corporale generează despăgubiri ridicate, presiunea ajunge în primele tuturor segmentelor afectate.
Un șofer poate avea un istoric fără daune, dar să facă parte dintr-o categorie pe care piața o consideră mai riscantă. În acest caz, reducerea oferită de sistemul bonus-malus continuă să conteze, însă nu poate anula complet majorarea de bază aplicată acelui profil. Polița este individuală, dar prețul reflectă și comportamentul statistic al grupului în care sunteți încadrat.
Un exemplu relevant îl reprezintă ofertele analizate după eliminarea plafonării prețurilor. Creșterea medie a poliței RCA în ultimul trimestru analizat a fost de 5,5%, însă unii șoferi au plătit cu până la 40% mai mult. Diferența nu indică automat o greșeală de calcul, ci poate arăta că asigurătorul a reevaluat un anumit segment tarifar.
La nivelul pieței, două treimi dintre șoferii care și-au reînnoit polițele în intervalul analizat au plătit mai mult, iar o treime a plătit mai puțin. Această distribuție arată de ce experiența unui vecin sau a unui coleg nu poate fi transformată într-o regulă generală pentru toate ofertele RCA.
Ce profiluri de șoferi ajung să plătească mai mult
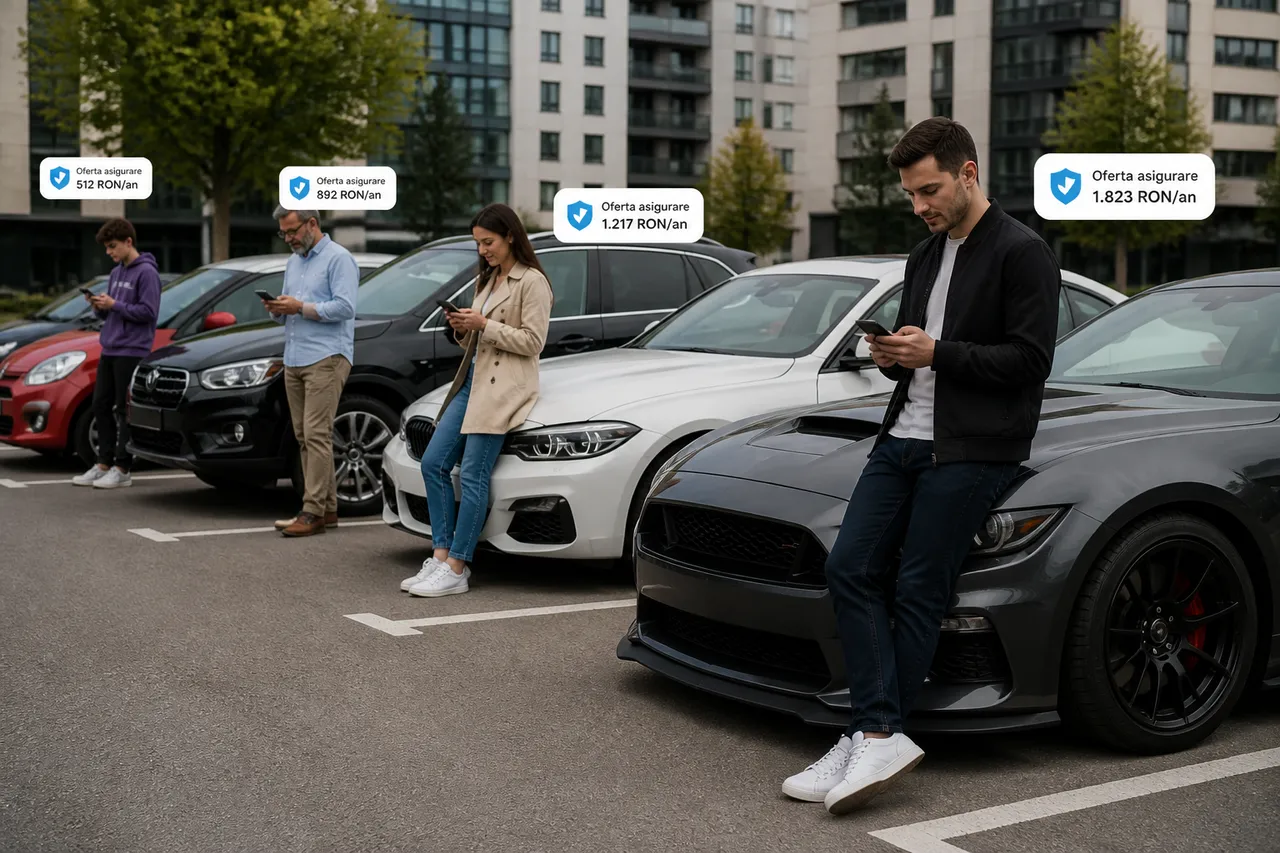
Vârsta este unul dintre criteriile importante în segmentarea riscului. Șoferii cu vârsta de până la 30 de ani apar în categoria cu cele mai ridicate tarife de referință, deoarece datele istorice îi asociază cu o frecvență mai mare a daunelor. Această încadrare este statistică și nu înseamnă că fiecare conducător auto tânăr este mai puțin prudent.
Zona de înmatriculare produce o diferență majoră. Bucureștiul și județul Ilfov sunt tratate separat de restul județelor, întrucât traficul intens, densitatea mai mare a vehiculelor și expunerea crescută la accidente modifică frecvența daunelor. Un șofer fără accidente din Capitală poate primi, prin urmare, o ofertă mai mare decât un șofer cu un profil apropiat din alt județ.
Puterea motorului este un alt factor esențial. Categoriile de putere mai ridicată sunt asociate, în general, cu tarife de referință mai mari, iar diferența se poate accentua atunci când proprietarul este tânăr sau mașina este înmatriculată în București ori Ilfov. În evaluare contează puterea exprimată în kilowați, nu doar cilindreea sau denumirea comercială a modelului.
Sistemul bonus-malus poate reduce sau majora prima în funcție de istoricul de daune. O clasă bonus favorabilă ajută la obținerea unui cost mai bun, în timp ce malusul poate crește valoarea poliței după accidente pentru care a fost angajată răspunderea asiguratului. Totuși, bonus-malus nu este singurul criteriu, iar păstrarea unei clase bune nu garantează menținerea aceleiași prime.
Cum interpretați corect o ofertă RCA
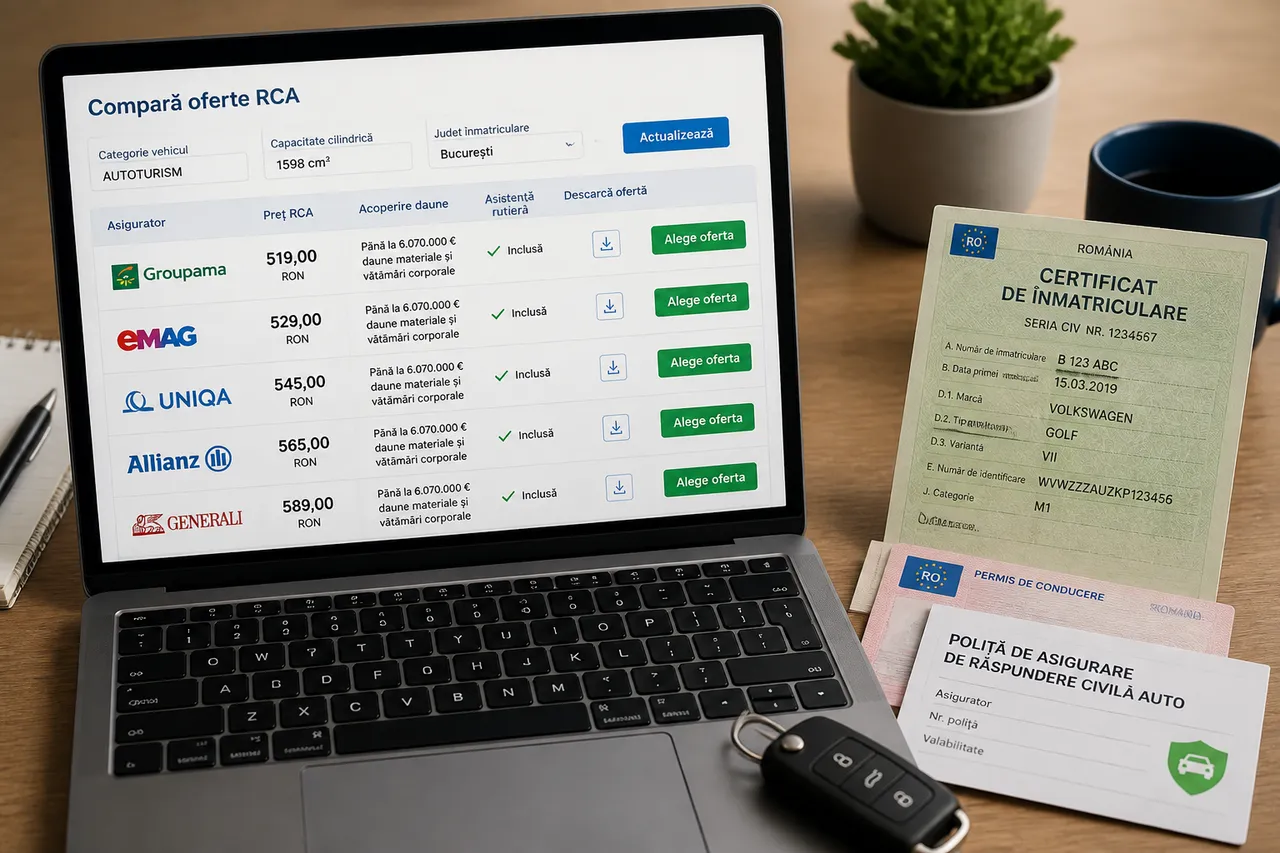
Prima comparație trebuie făcută între oferte cu aceleași condiții. Verificați perioada de valabilitate, datele proprietarului, caracteristicile tehnice ale vehiculului, județul de înmatriculare, clasa bonus-malus și existența unor servicii suplimentare. Dacă schimbați unul dintre aceste elemente, nu mai comparați produse echivalente, ci profiluri de risc diferite.
Decontarea directă poate modifica prețul, deoarece este o opțiune suplimentară față de polița RCA de bază. Ea poate simplifica soluționarea unei daune în anumite situații, însă trebuie analizată separat de obligația legală de a avea asigurare. O ofertă mai ieftină fără această opțiune nu este neapărat comparabilă cu una care o include.
Într-o analiză de piață, un șofer din București, cu vârsta de 43 de ani, mașină cu motor de 55 kW și clasa B8, fără accidente, a primit o ofertă de 1.500 de lei pentru o poliță de 12 luni. Anterior plătise 1.076 de lei pentru condiții similare, iar diferența a apărut în pofida istoricului bun. Cazul demonstrează că reevaluarea tarifelor companiei poate avea un efect mai puternic decât evoluția clasei bonus-malus.
Un alt șofer, încadrat în clasa B6 și cu un profil tarifar diferit, a văzut prima crescând de la 1.438 de lei la 1.800 de lei. Cele două exemple nu trebuie folosite pentru a estima costul tuturor polițelor, ci pentru a înțelege că procentul de creștere poate varia considerabil între categorii.
Ce faceți când oferta este neobișnuit de mare
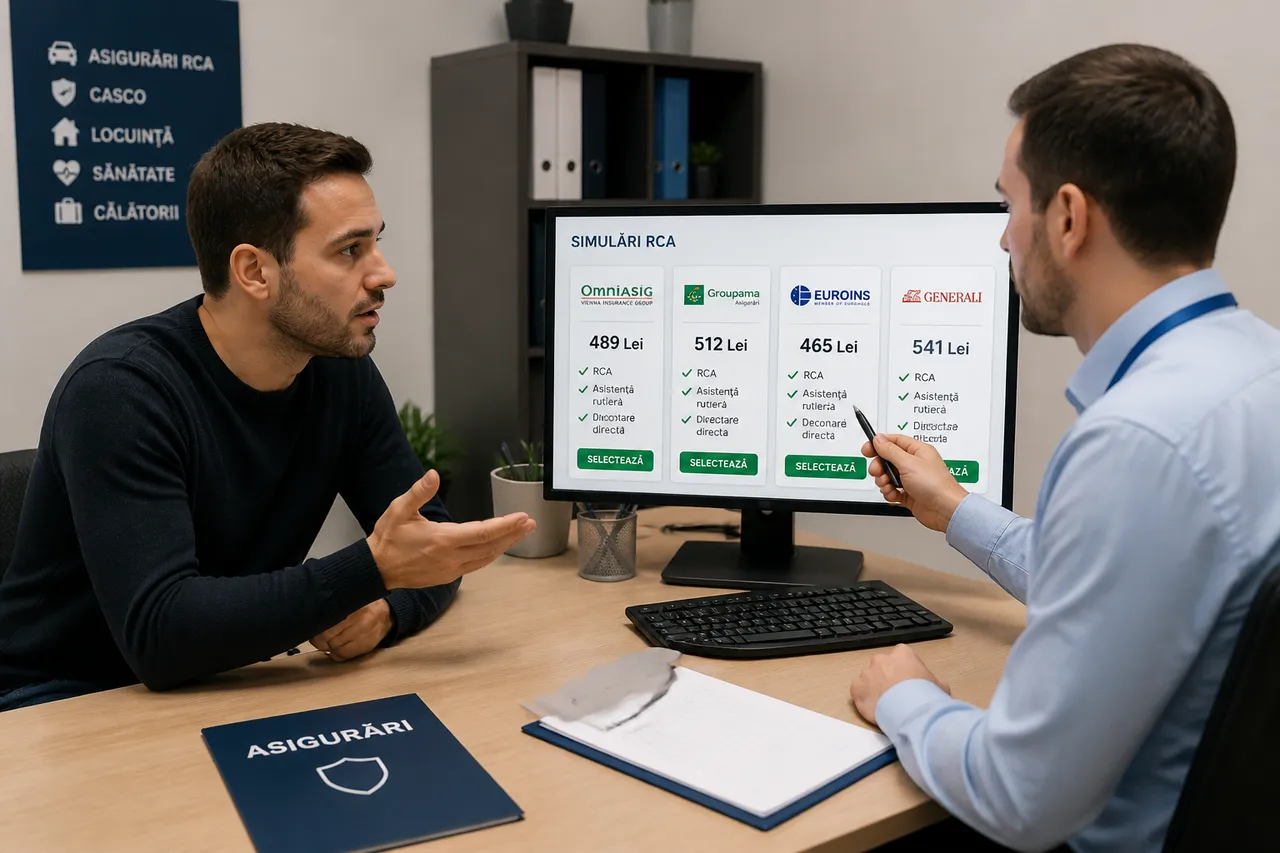
Începeți prin a verifica dacă datele introduse în ofertă sunt corecte. O putere a motorului preluată greșit, o clasă bonus-malus incorectă sau o adresă de înmatriculare completată eronat pot schimba rezultatul. Cereți mai multe oferte și urmăriți dacă diferența apare la un singur asigurător sau se repetă în întregul segment.
Dacă primele sunt ridicate la mai multe companii, tariful de referință vă poate ajuta să evaluați proporția diferenței. El nu este un plafon și nu obligă asigurătorul să accepte contractul la acea valoare, dar reprezintă un instrument util pentru a înțelege dacă oferta se îndepărtează semnificativ de reperul categoriei dumneavoastră.
Există și mecanismul destinat asiguraților considerați cu risc ridicat. Atunci când primele rezultate din ofertele disponibile depășesc criteriul prevăzut pentru această situație, puteți solicita sprijin prin Biroul Asigurătorilor de Autovehicule din România. Procedura presupune păstrarea ofertelor și verificarea încadrării, nu acceptarea automată a oricărei prime solicitate.
RCA rămâne obligatorie atât timp cât vehiculul este înmatriculat sau înregistrat, chiar dacă nu îl folosiți în mod curent. Lipsa unei polițe valabile vă expune la sancțiuni și la plata directă a prejudiciilor provocate altor persoane, în timp ce asigurarea nu repară mașina proprie atunci când sunteți vinovați.
Comparați anual ofertele folosind aceleași date, verificați clasa bonus-malus și păstrați documentele care justifică simulările primite. Dacă prețul depășește clar nivelul așteptat pentru profilul vostru, cereți clarificări și analizați procedura pentru asigurații cu risc ridicat înainte să încheiați polița.